Achat immobilier
Acheter en zone inondable en Ardèche : lire le PPRI et l’état des risques
Une maison au bord de l’Ardèche ou du Chassezac, un appartement sur les quais du Rhône, une villa dans la plaine de Vallon-Pont-d’Arc : la proximité de l’eau fait partie du charme de bien des maisons ardéchoises. Elle impose aussi de connaître le risque d’inondation avant de signer, car les crues cévenoles montent vite et haut, et parce qu’une maison déjà inondée peut garder des séquelles invisibles.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Achat immobilier
L’essentiel
Avant d’acheter en zone inondable en Ardèche, il faut lire l’état des risques et le plan de prévention des risques d’inondation de la commune, connaître la hauteur des plus hautes eaux connues à l’adresse, vérifier si le bien a déjà été inondé et indemnisé, et faire examiner la maison pour repérer les séquelles d’une crue : humidité, enduits refaits, fondations affouillées. Le risque n’interdit pas d’acheter, mais il conditionne l’usage du rez de chaussée, l’assurance et le budget.
La question n’est pas seulement de savoir si l’eau peut venir, mais jusqu’où elle est déjà montée.
Le risque
Des crues rapides et puissantes
Les rivières ardéchoises réagissent très vite aux épisodes cévenols : l’Ardèche, l’Eyrieux, le Doux, le Chassezac, l’Ouvèze ou la Ligne peuvent monter de plusieurs mètres en quelques heures. La crue de septembre 1890 reste la référence historique de l’Ardèche, et le Rhône connaît ses propres crues, plus lentes. Le ruissellement dans les ruelles en pente et les petits vallons peut aussi inonder des maisons éloignées de toute rivière.
Géorisques recense par exemple 17 reconnaissances de l’état de catastrophe naturelle pour inondations et coulées de boue à Viviers, 16 au Teil, 14 à Tournon-sur-Rhône et à Bourg-Saint-Andéol, 13 à Annonay. Ces chiffres rappellent que le risque n’est pas théorique, y compris dans des communes qui ne semblent pas, à première vue, au bord d’une grande rivière. Le changement climatique, avec des épisodes de pluies intenses plus marqués, invite à ne pas sous estimer ce risque.
Les documents
Lire l’état des risques et le PPRI
L’état des risques, annexé à la promesse de vente, indique si le bien se situe dans le périmètre d’un plan de prévention des risques et liste les sinistres indemnisés au titre des catastrophes naturelles dont le vendeur a connaissance. Depuis 2023, l’information sur les risques doit être donnée dès la première visite. Le plan de prévention des risques d’inondation, consultable en mairie, en préfecture ou en ligne, délimite les zones et fixe les règles.
En zone rouge, les constructions nouvelles sont en principe interdites et les extensions très encadrées ; en zone bleue, elles sont autorisées sous conditions, par exemple un plancher au dessus de la cote de référence. Ces règles conditionnent vos projets : agrandissement, aménagement du rez de chaussée, piscine, clôture. Il est utile de les connaître avant de signer, et de les faire préciser par le service urbanisme de la commune. La cote de référence, indiquée dans le règlement, sert à comparer le niveau des planchers du bien.
La visite
Repérer les traces d’une crue passée
Une maison déjà inondée garde des indices : traces horizontales sur les murs, parfois masquées par une peinture récente, enduits refaits sur une hauteur régulière, plinthes et portes intérieures changées, efflorescences et humidité persistante en pied de mur, odeur de moisi, réseaux électriques remontés. Les voisins et la mairie connaissent en général la hauteur atteinte lors des dernières crues. Demandez aussi au vendeur depuis quand il occupe le bien.
L’expert recherche ces indices, mesure l’humidité des murs et des sols, examine les fondations visibles, les murs de clôture et de soutènement côté rivière, et l’état des menuiseries basses. Il vérifie aussi la position du tableau électrique, de la chaudière et des équipements par rapport à la hauteur probable des eaux. Ces observations, croisées avec l’état des risques, donnent une image réaliste du bien. Il signale enfin les points qui méritent une vérification complémentaire, comme l’état d’une fosse septique ou d’un mur de berge.
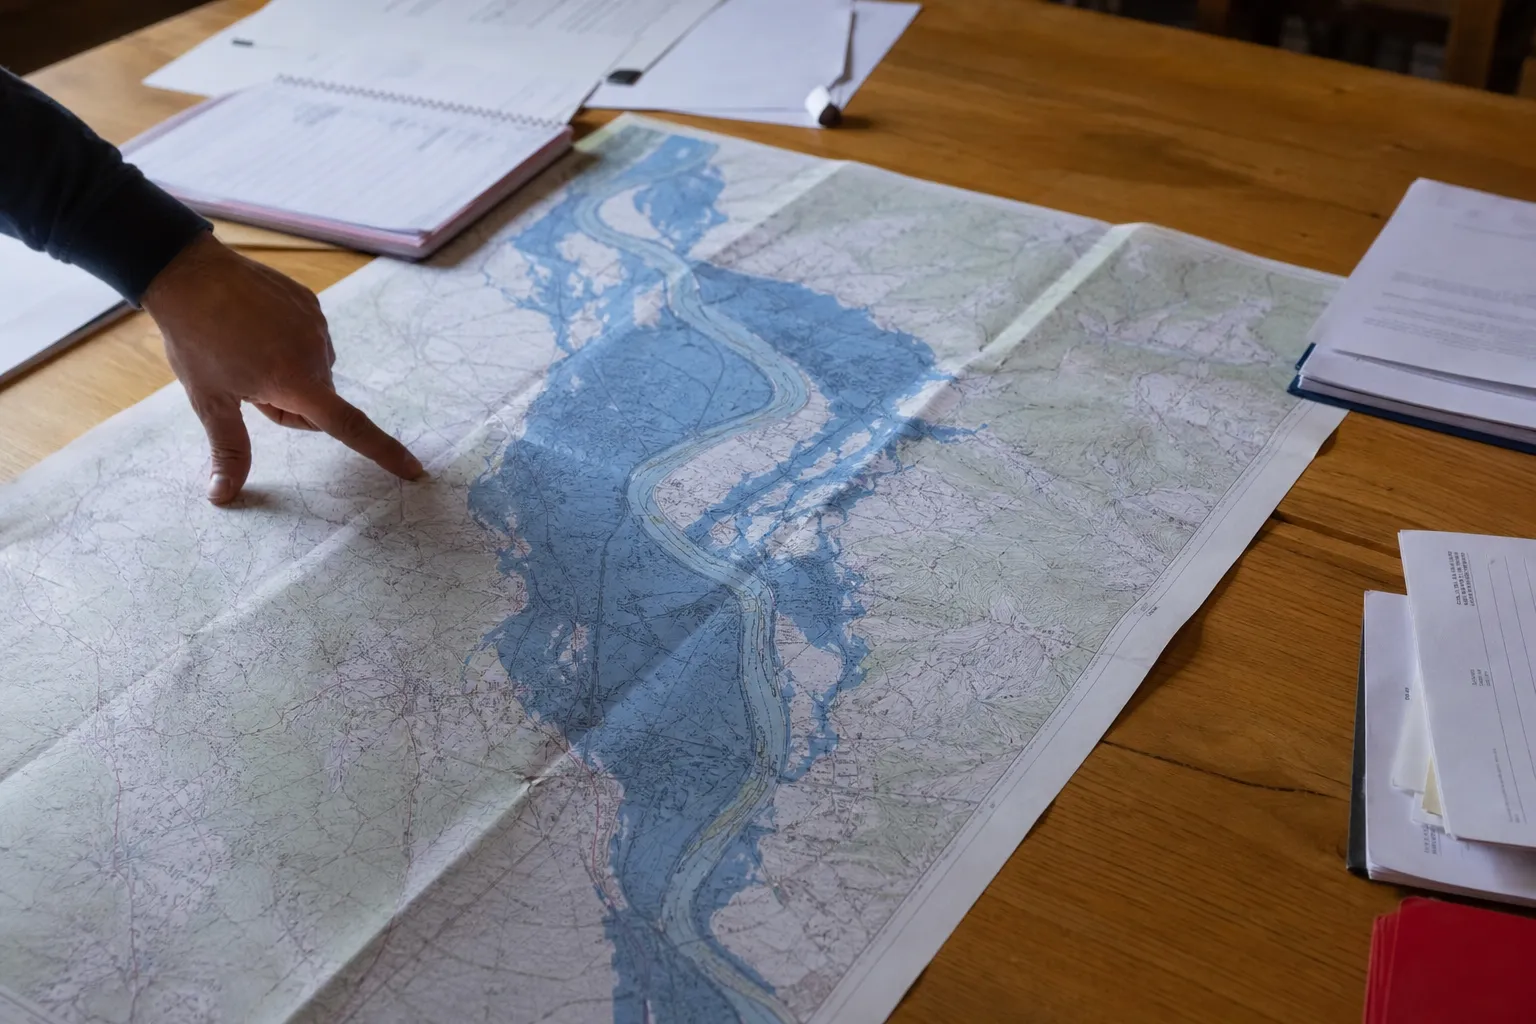
La carte du plan de prévention délimite les zones et fixe les règles applicables.
L’assurance
Ce que couvre la garantie
La garantie catastrophe naturelle est incluse dans tout contrat d’assurance habitation couvrant les dommages aux biens, et s’applique lorsqu’un arrêté est publié pour la commune et l’événement. Une franchise légale reste à la charge de l’assuré. Pour une construction édifiée en zone inconstructible après la publication du plan de prévention, l’assureur peut refuser la garantie.
Avant de signer, interrogez votre futur assureur sur les conditions de garantie pour ce bien, et demandez au vendeur l’historique des sinistres déclarés. Un sinistre indemnisé au titre des catastrophes naturelles doit être déclaré par le vendeur dans l’état des risques ; son omission peut ouvrir des recours, comme l’explique notre article sur l’inondation non déclarée. Conservez précieusement les rapports et factures liés à d’éventuelles réparations après crue.
La réduction
Rendre la maison moins vulnérable
Une maison en zone inondable peut être adaptée : tableau électrique et prises remontés, chaudière et équipements à l’étage ou en hauteur, matériaux qui supportent l’eau au rez de chaussée, clapets anti retour sur les évacuations, batardeaux amovibles devant les ouvertures, zone refuge à l’étage. Le plan de prévention peut imposer certaines de ces mesures pour les biens existants.
Ces aménagements ont un coût, à intégrer au budget. Ils réduisent les dégâts et le temps de remise en état après une crue. Notre article sur le séchage d’une maison après une crue rappelle ce que représente une inondation pour un logement, et les étapes à respecter. Certaines aides publiques peuvent financer une partie de ces travaux, renseignez vous auprès de la préfecture.
Le conseil
Acheter en connaissance de cause
Le risque d’inondation n’empêche pas d’acheter, mais il doit être pris en compte dans le prix, dans l’usage des pièces basses et dans le budget de travaux. Une résidence secondaire en bord de rivière, occupée l’été, n’expose pas aux mêmes contraintes qu’une résidence principale habitée toute l’année et en période de crues. Le prix doit refléter ces contraintes, ce que le rapport d’expertise aide à argumenter.
Notre bilan avant achat examine le bien à la lumière de ce risque, dans toutes les communes de l’Ardèche. Les prix figurent sur la page nos tarifs, et notre article sur le déroulement d’un bilan avant achat détaille la démarche. Un expert indépendant vous éclaire sans rien vous vendre, avant que vous ne soyez engagé.
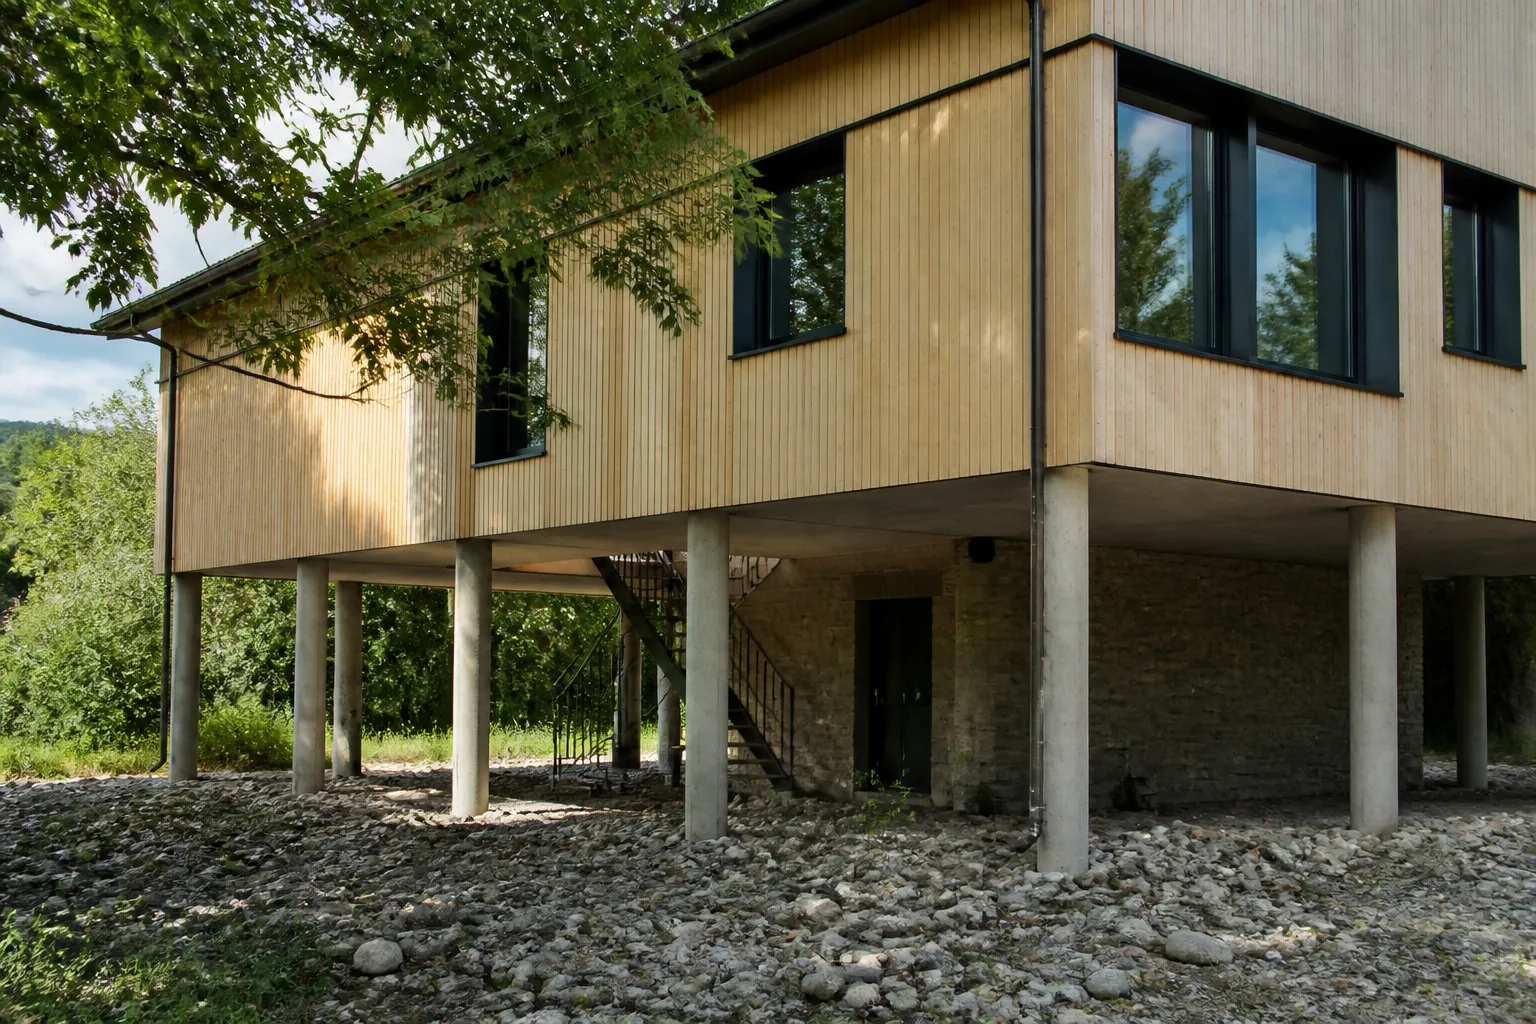
Un rez de chaussée surélevé limite les dégâts lors d’une crue.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Comment savoir si un bien est en zone inondable ?
L’état des risques et le plan de prévention des risques d’inondation de la commune, consultables en mairie et sur Géorisques, le précisent.
Le vendeur doit il signaler une inondation passée ?
Il doit mentionner dans l’état des risques les sinistres indemnisés au titre des catastrophes naturelles dont il a connaissance.
Peut on agrandir une maison en zone inondable ?
Cela dépend de la zone et du règlement du plan de prévention ; en zone rouge, les extensions sont très encadrées.
La maison sera t elle assurée ?
La garantie catastrophe naturelle est incluse dans les contrats habitation, sous conditions ; interrogez votre assureur avant de signer.
Comment repérer une ancienne inondation ?
Traces sur les murs, enduits refaits, humidité en pied de mur, équipements remontés : l’expert les recherche.
Intervenez vous en bord de rivière ?
Oui, dans toutes les communes de l’Ardèche, avec un expert indépendant qui ne réalise aucun travaux.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Géorisques, état des risques et arrêtés de catastrophe naturelle
- Préfecture de l’Ardèche, plans de prévention des risques d’inondation
- Code des assurances, garantie des catastrophes naturelles, Légifrance