VEFA
Appels de fonds en VEFA : l’échéancier et ce qu’il faut vérifier
En vente en l’état futur d’achèvement, on paie un logement qui n’existe pas encore. Le prix est versé par étapes, au fil de l’avancement du chantier, selon un échéancier fixé dans l’acte. La loi encadre strictement ces appels de fonds, pour éviter que l’acquéreur ne paie plus que ce qui est construit. Pour un achat sur plan en Ardèche, comprendre cet échéancier et savoir ce qu’il faut vérifier à chaque étape protège votre budget.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

VEFA
L’essentiel
En VEFA, les appels de fonds ne peuvent dépasser 35 % du prix à l’achèvement des fondations, 70 % à la mise hors d’eau et 95 % à l’achèvement de l’immeuble, le solde de 5 % étant dû à la livraison et pouvant être consigné en cas de contestation sur la conformité. Chaque appel doit correspondre à un stade réellement atteint, justifié par une attestation. L’acquéreur peut vérifier l’avancement, et la garantie financière d’achèvement le protège en cas de défaillance du promoteur.
Un appel de fonds se paie sur justificatif d’avancement, jamais sur promesse.
Le cadre
Des plafonds fixés par la loi
Le Code de la construction et de l’habitation fixe les montants maximum que le promoteur peut appeler à chaque stade. Avant la signature de l’acte, seul le dépôt de garantie versé à la réservation est exigible, dans les limites de 5 % ou 2 % du prix selon le délai prévu. Ensuite, les paiements cumulés ne peuvent excéder 35 % à l’achèvement des fondations, 70 % à la mise hors d’eau et 95 % à l’achèvement. Ces plafonds sont d’ordre public : une clause contraire de l’acte serait sans effet. Ils protègent l’acquéreur contre un paiement en avance sur les travaux réellement exécutés, et limitent sa perte en cas de difficulté du promoteur.
L’acte de vente peut prévoir un échelonnement plus fin, par exemple à l’achèvement des planchers ou des cloisons, mais toujours à l’intérieur de ces plafonds. Le solde de 5 % est versé à la livraison, lors de la remise des clés, sauf consignation en cas de contestation sur la conformité du logement à ce qui était prévu. Le montant exact de chaque appel figure dans l’échéancier annexé à l’acte, qu’il faut conserver.
Les étapes
Ce que recouvre chaque stade
L’achèvement des fondations correspond à la réalisation des fondations et en général du plancher bas. La mise hors d’eau signifie que le gros œuvre est terminé et la toiture posée, de sorte que l’eau ne pénètre plus dans le bâtiment par le haut. L’achèvement de l’immeuble suppose que les ouvrages et équipements indispensables à son utilisation sont réalisés, même si des finitions ou des défauts restent à reprendre. Ces notions sont techniques, et leur interprétation peut faire débat. En cas de doute, l’expert vous aide à apprécier le stade réellement atteint au regard de ce qui est observable sur le chantier.
Chaque appel de fonds doit être accompagné d’une attestation établie par l’architecte ou le maître d’œuvre de l’opération, qui certifie le stade atteint. Votre banque, qui débloque les fonds du prêt, demande en général ce document. Ne payez pas un appel qui n’est pas justifié, et demandez des précisions en cas de doute. Gardez une copie de chaque appel et de chaque attestation. Elles servent en cas de litige.
La vérification
S’assurer de l’avancement réel
Vous pouvez vérifier l’avancement du chantier par vous même, en vous rendant sur place lorsque c’est possible, en photographiant le bâtiment depuis l’espace public, en interrogeant le promoteur. Un appel de mise hors d’eau alors que la toiture n’est pas posée, ou un appel d’achèvement alors que les cloisons sont inachevées, doit être contesté par écrit, en demandant la justification du stade atteint. Notez la date de vos visites et l’état constaté. Un appel envoyé trop tôt n’a pas à être payé avant que le stade ne soit atteint.
La visite cloisons, organisée avant les finitions, est aussi l’occasion de constater l’état d’avancement et de vérifier la conformité du logement aux plans. Notre visite cloisons vous accompagne à ce stade, dans toute l’Ardèche, et le rapport de l’expert documente l’avancement constaté. Il sert de pièce utile en cas de discussion avec le promoteur. L’expert est indépendant du promoteur.
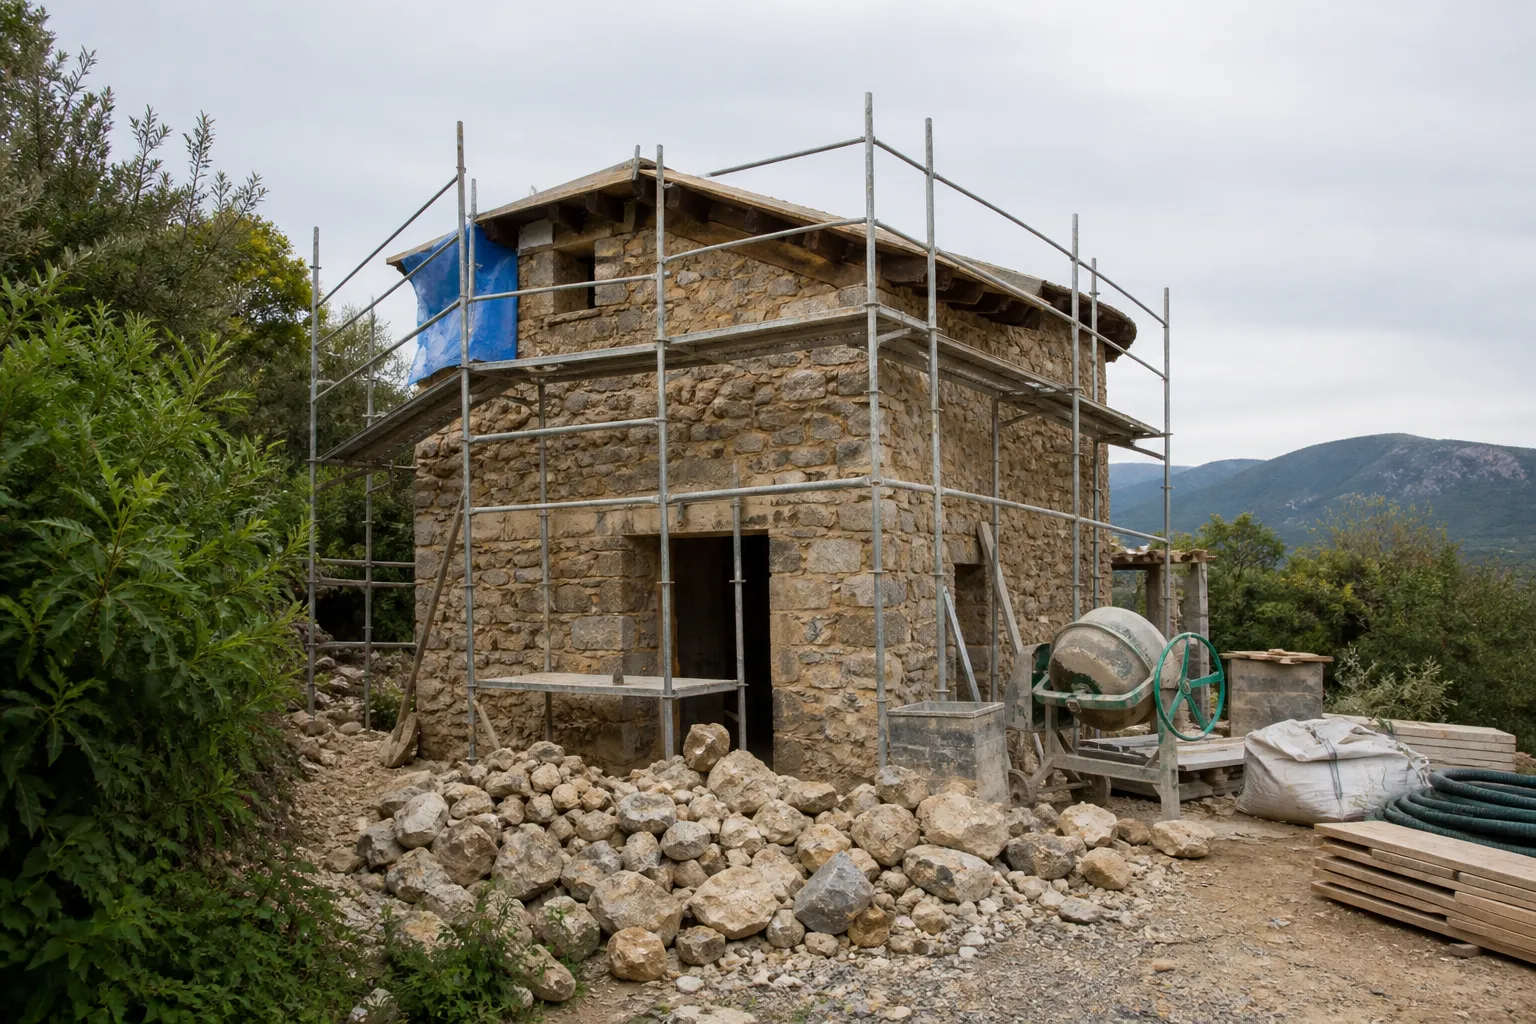
La mise hors d’eau correspond à la pose de la toiture sur le gros œuvre.
Le budget
Intérêts intercalaires et frais
Pendant la construction, votre prêt immobilier est débloqué au fur et à mesure des appels de fonds. Vous payez en général des intérêts intercalaires sur les sommes débloquées, avant le début du remboursement du capital, ce qui s’ajoute à votre loyer ou à vos charges actuelles. Ce coût est à intégrer dans votre budget, surtout si la livraison prend du retard. Une simulation précise avec votre banque évite les mauvaises surprises. Prévoyez aussi les frais de raccordement et d’emménagement.
Les frais de notaire sont réduits dans le neuf par rapport à l’ancien, et certains dispositifs d’aide à l’accession peuvent s’appliquer selon votre situation. Les retards de paiement de l’acquéreur peuvent donner lieu à des pénalités prévues à l’acte, dans les limites fixées par la loi : anticipez chaque appel avec votre banque. Le paiement des appels se fait en général par la banque directement au promoteur.
Les difficultés
Retard, arrêt du chantier, défaillance
Si le chantier prend du retard, l’acte prévoit en général des causes légitimes de suspension du délai de livraison, intempéries, défaillance d’une entreprise, et parfois des pénalités de retard en faveur de l’acquéreur. Lisez ces clauses avant de signer. Si le promoteur fait défaut, la garantie financière d’achèvement prend le relais pour financer la fin des travaux. Ces clauses varient d’un programme à l’autre. Pendant un arrêt, vos paiements restent limités au stade atteint.
Dans un petit programme, la solidité du promoteur et le sérieux de ses entreprises comptent particulièrement. Renseignez vous sur ses réalisations passées, et vérifiez dans l’acte l’identité du garant financier. Notre article sur les repères pour acheter du neuf en Ardèche détaille ces points. Votre notaire peut vous éclairer sur ces garanties. Lisez l’acte attentivement.
La livraison
Le solde et sa consignation
Le dernier versement, 5 % du prix, intervient à la livraison. Si vous constatez des non conformités au regard de la notice ou des plans, vous pouvez consigner ce solde auprès d’un dépositaire, en attendant leur reprise. Cette faculté est un levier important pour obtenir la correction des défauts, à utiliser à bon escient et en les inscrivant précisément sur le procès verbal. Le dépositaire est désigné d’un commun accord ou, à défaut, par le juge. La consignation se mentionne sur le procès verbal de livraison.
Notre visite de livraison vous aide à identifier ces non conformités et à rédiger des réserves précises. Notre article sur la livraison et les réserves détaille la démarche, et les prix figurent sur la page nos tarifs. Un expert indépendant vous accompagne sans rien vous vendre.
L’échéancier fixe les paiements au fil de l’avancement du chantier.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Combien paie t on à la mise hors d’eau ?
Au maximum 70 % du prix cumulé à ce stade.
Le promoteur peut il appeler plus que les plafonds ?
Non, les plafonds légaux s’imposent, l’acte pouvant seulement prévoir un échelonnement plus fin.
Comment vérifier un appel de fonds ?
Par l’attestation de l’architecte ou du maître d’œuvre, et en constatant l’avancement sur place.
Que se passe t il si le promoteur fait faillite ?
La garantie financière d’achèvement finance la fin des travaux.
Qu’est ce que les intérêts intercalaires ?
Les intérêts payés sur les sommes débloquées avant le début du remboursement du prêt.
Intervenez vous pendant le chantier ?
Oui, notamment à la visite cloisons, dans toutes les communes de l’Ardèche.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code de la construction et de l’habitation, échelonnement des paiements en VEFA, Légifrance
- Service public, achat d’un logement neuf sur plan
- Agence nationale pour l’information sur le logement, VEFA